
¿Dónde me alcanza? No siempre es la mejor pregunta para comprar una casa
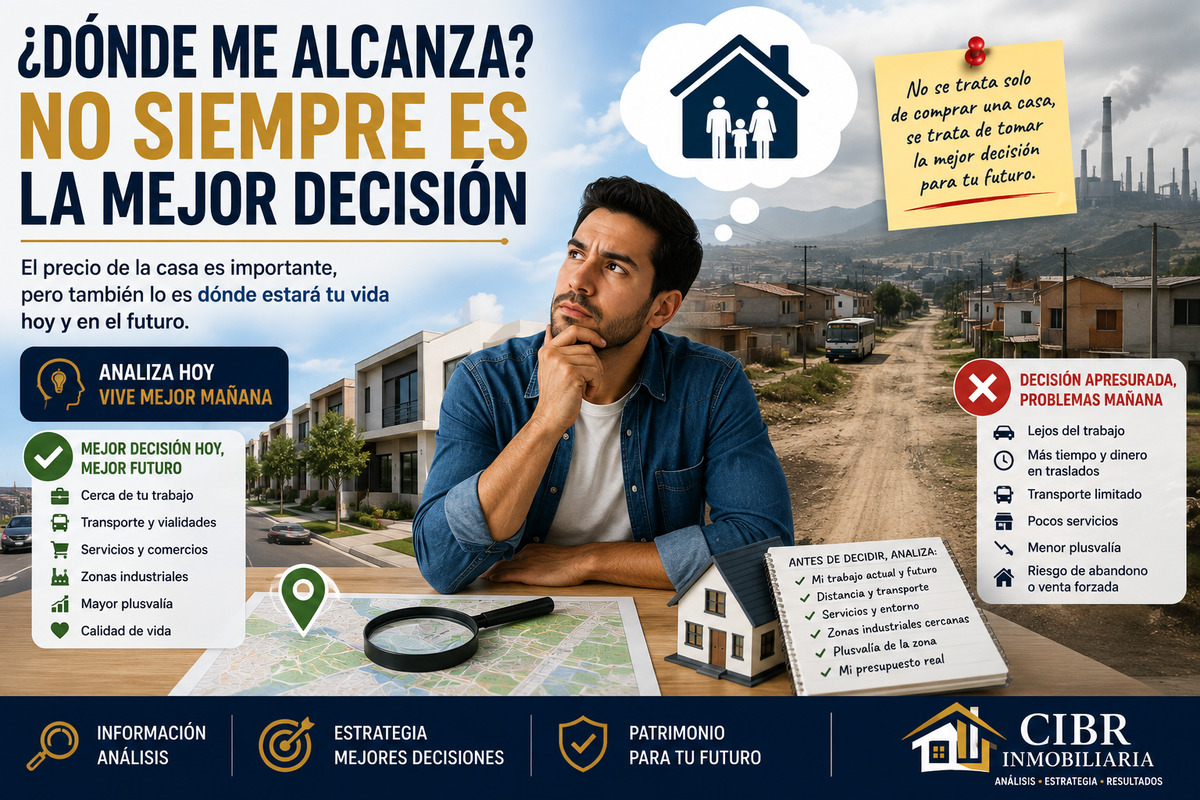
El precio importa, pero también importa dónde estará tu vida dentro de 5, 10 o 20 años
Cuando una persona comienza a buscar una vivienda, especialmente cuando utilizará un crédito Infonavit, es muy común que la primera pregunta sea:
«¿Hasta cuánto me presta Infonavit?»
Después viene la búsqueda:
«Quiero una casa que esté dentro de ese presupuesto.»
Y aquí puede comenzar uno de los errores más importantes al comprar una vivienda.
Porque encontrar una casa que hoy podemos pagar no necesariamente significa haber encontrado una casa que podremos conservar y disfrutar durante muchos años.
Comprar una casa no es solamente comprar una vivienda
Una propiedad no está aislada.
Está relacionada con:
- el trabajo;
- el transporte;
- las escuelas;
- hospitales;
- comercios;
- servicios;
- seguridad;
- infraestructura;
- crecimiento de la zona;
- oportunidades laborales;
- calidad de vida;
- y posibilidades futuras de venta o renta.
Por eso, dos casas que cuestan prácticamente lo mismo pueden representar dos decisiones patrimoniales completamente diferentes.
Una puede encontrarse cerca de zonas donde existen empleos, servicios y vías de comunicación.
La otra puede estar mucho más alejada y obligar al propietario a realizar largos desplazamientos todos los días.
Al principio quizá parezca que ambas son buenas opciones.
Con el tiempo, la diferencia puede hacerse enorme.
El problema de comprar solamente con base en el presupuesto
Imaginemos una persona que tiene la posibilidad de comprar una vivienda de $900,000.
Encuentra dos opciones.
Opción A
Casa de $900,000.
- 25 minutos del trabajo.
- Transporte disponible.
- Servicios cercanos.
- Comercios.
- Escuelas.
- Hospitales.
- Zona con actividad económica.
Opción B
Casa de $750,000.
- Más alejada.
- Transporte limitado.
- Mayor tiempo de traslado.
- Pocos servicios.
- Menor actividad económica alrededor.
A primera vista, la segunda parece ser la mejor decisión:
«Me ahorro $150,000.»
Pero habría que preguntarnos:
¿Cuánto costará realmente vivir ahí durante los próximos años?
El costo de una casa no termina en la mensualidad
Una vivienda puede tener una mensualidad aparentemente accesible, pero generar otros costos:
Transporte
combustible
mantenimiento del vehículo
tiempo de traslado
desgaste personal
posibles cambios de trabajo
dificultad para vender o rentar
Y cuando estos costos se acumulan durante años, aquella casa «más barata» puede terminar siendo mucho más costosa.
Por eso es importante analizar:
Costo de comprar + costo de vivir + costo de mantener + posibilidad de vender.
¿Y si cambio de trabajo?
Esta es una pregunta que pocas personas se hacen antes de comprar.
Una persona puede trabajar actualmente cerca de su vivienda.
Pero:
¿Dónde están las otras oportunidades laborales de la zona?
Si dentro de algunos años cambia de empleo:
- ¿cuánto tardará en llegar?
- ¿qué transporte tendrá disponible?
- ¿existen corredores industriales cercanos?
- ¿hay diferentes zonas de empleo?
- ¿la vivienda está conectada con otras partes de la ciudad?
Una vivienda puede ser adecuada para el trabajo actual y convertirse en un problema cuando cambian las circunstancias laborales.
La vivienda también debe analizarse pensando en la zona industrial
Para muchas familias de ingresos medios y bajos, especialmente quienes utilizan crédito Infonavit, el acceso al empleo es fundamental.
Por eso no deberíamos analizar solamente:
«¿Dónde está la casa?»
También deberíamos preguntar:
«¿Dónde están las fuentes de empleo que pueden sostener económicamente a esta familia?»
Una vivienda cercana a corredores industriales, comerciales o de servicios puede tener una ventaja importante para determinados compradores.
No significa que toda propiedad cercana a una zona industrial sea automáticamente una buena inversión.
Significa que la relación entre vivienda, empleo y movilidad debe formar parte del análisis.
El fraccionamiento también importa
Incluso dentro de una misma zona existen grandes diferencias.
Podemos encontrar fraccionamientos con:
- buena infraestructura;
- calles en buenas condiciones;
- servicios suficientes;
- transporte;
- comercios;
- mantenimiento;
- crecimiento ordenado.
Y también podemos encontrar otros donde con el paso de los años aparecen:
- deterioro de calles;
- problemas de agua;
- vandalismo;
- abandono;
- viviendas desocupadas;
- falta de mantenimiento;
- problemas de transporte;
- poca actividad comercial.
Por eso:
No basta con escoger una colonia. También hay que analizar el fraccionamiento.
¿Qué puede pasar cuando una vivienda fue elegida solamente porque era barata?
Puede ocurrir algo que desafortunadamente vemos en el mercado:
La familia compra.
Después comienzan los problemas.
El traslado es demasiado largo.
Cambian de trabajo.
El transporte resulta insuficiente.
La zona se deteriora.
La vivienda comienza a perder atractivo.
La familia deja de vivir ahí.
Y eventualmente puede suceder que:
la casa termine abandonada o se busque vender.
Pero vender una propiedad tampoco siempre es sencillo.
Si todavía existe deuda hipotecaria, además pueden aparecer:
- adeudos de agua;
- predial;
- mantenimiento;
- reparaciones;
- deterioro;
- vandalismo;
- gastos de regularización.
Y todo esto puede reducir considerablemente el dinero que finalmente podría recibir el propietario.
Entonces, ¿qué debemos analizar antes de comprar?
Antes de decidir, podríamos utilizar una revisión sencilla.
1. Mi capacidad financiera
¿Cuánto puedo pagar realmente?
No solamente cuánto me presta Infonavit.
También:
¿Cuánto puedo mantener sin comprometer mi economía familiar?
2. Mi trabajo actual
¿Cuánto tiempo tardaré en llegar?
¿Existe transporte?
¿Cuánto gastaré mensualmente en trasladarme?
3. Mis posibilidades laborales futuras
¿Existen otras fuentes de empleo razonablemente cercanas?
¿La zona tiene actividad industrial, comercial o de servicios?
¿Existen vías de comunicación que conecten con otros corredores laborales?
4. El fraccionamiento
No debemos conformarnos con visitar la casa.
Hay que recorrer la zona.
Observar:
- calles;
- iluminación;
- transporte;
- comercios;
- servicios;
- viviendas abandonadas;
- mantenimiento;
- seguridad y condiciones generales.
5. El crecimiento de la zona
Preguntarnos:
¿La zona está creciendo o deteriorándose?
¿Hay nuevos desarrollos?
¿Nuevas vialidades?
¿Nuevos centros de trabajo?
¿Servicios?
¿Comercio?
El futuro de la zona puede ser tan importante como la condición actual.
No compres solamente pensando en hoy
Una de las preguntas más importantes que podemos hacernos es:
«Si mi situación cambia dentro de cinco años, ¿esta propiedad seguirá siendo una buena opción?»
Porque una vivienda puede tener que cumplir diferentes funciones a lo largo del tiempo.
Hoy puede ser:
mi casa.
Mañana podría convertirse en:
una propiedad para rentar.
Y posteriormente:
un patrimonio que necesito vender.
Por eso conviene pensar desde el principio en su posible salida.
¿Y dónde entra un asesor inmobiliario?
Aquí es donde un buen asesor puede aportar mucho más que simplemente mostrar casas.
El trabajo no debería limitarse a decir:
«Esta casa entra en tu presupuesto.»
Un asesor bien preparado debería ayudar a analizar:
necesidad del cliente
→ capacidad financiera
→ zona
→ empleo y movilidad
→ fraccionamiento
→ tipo de vivienda
→ condiciones del inmueble
→ posibilidades futuras
→ estrategia de compra
Incluso puede ayudar a comparar diferentes escenarios.
Por ejemplo:
¿Conviene comprar una vivienda más grande pero alejada o una más pequeña en una zona mejor conectada?
No existe una respuesta universal.
Depende de las necesidades y posibilidades de cada familia.
Comprar mejor no siempre significa comprar más caro
Este punto es fundamental.
Una persona puede tener un presupuesto limitado y aun así tomar una mejor decisión.
No necesariamente necesita:
una casa más grande.
Puede necesitar:
una casa mejor ubicada.
Puede ser preferible sacrificar algunos metros cuadrados para conseguir:
- mejor transporte;
- menor distancia al trabajo;
- mejores servicios;
- una zona más consolidada;
- mejor conectividad;
- mayor posibilidad de renta;
- mayor facilidad para vender posteriormente.
La pregunta correcta
Tal vez la pregunta no debería ser:
❌ «¿Dónde me alcanza?»
Sino:
✅ «¿Dónde puedo comprar una vivienda que pueda mantener, utilizar y conservar como patrimonio?»
Y después:
«¿Cómo puedo utilizar mejor el crédito que tengo disponible?»
Ahí es donde comienzan a aparecer diferentes estrategias.
Por ejemplo, dependiendo de la situación de cada persona, podría analizarse:
- una vivienda de menor precio;
- una mejor ubicación;
- una vivienda usada;
- diferentes esquemas de crédito;
- Unamos Créditos, cuando sea aplicable;
- una propiedad con mejores características de ubicación;
- o incluso esperar y mejorar la capacidad financiera antes de comprar.
No existe una estrategia que funcione para todos.
Una decisión apresurada puede durar décadas
Un crédito hipotecario puede acompañarnos durante muchos años.
Por eso tomar una decisión de vivienda únicamente porque:
«Es lo que me alcanza hoy»
puede ser insuficiente.
La pregunta importante es:
«¿Esta decisión seguirá teniendo sentido para mí cuando mi trabajo, mi familia, mis ingresos y mis necesidades cambien?»
Reflexión CIBR
Comprar una casa es probablemente una de las decisiones financieras más importantes que una persona puede tomar.
Por eso no deberíamos comprar únicamente la casa que podemos pagar hoy.
Debemos tratar de comprar una vivienda que también podamos:
mantener,
habitar,
pagar,
conservar
y, si algún día fuera necesario,
vender o rentar.
El crédito puede decirnos cuánto podemos financiar.
Pero no necesariamente nos dice dónde nos conviene vivir.
Esa decisión requiere analizar mucho más:
persona + familia + empleo + movilidad + zona + fraccionamiento + vivienda + futuro.
Porque al final:
No se trata de comprar por comprar.
Se trata de convertir un crédito en patrimonio.
⚠️ Un mensaje especialmente importante para quien busca vivienda de interés social
La casa más barata no necesariamente es la más económica.
Si para llegar a ella necesitas gastar más en transporte, perder horas todos los días, enfrentar problemas de servicios o terminar abandonándola, el verdadero costo puede ser mucho mayor.
Antes de decidir, analiza la vivienda y también analiza el lugar donde vas a construir tu vida.
¿Necesitas vender, comprar o invertir?
En CIBR Inmobiliaria te ayudamos con asesoría profesional y soluciones inmobiliarias reales.
Contactar asesor WhatsApp
Deja una respuesta