
Comprar una casa con crédito INFONAVIT: avalúo, adeudos y tiempos reales para escriturar
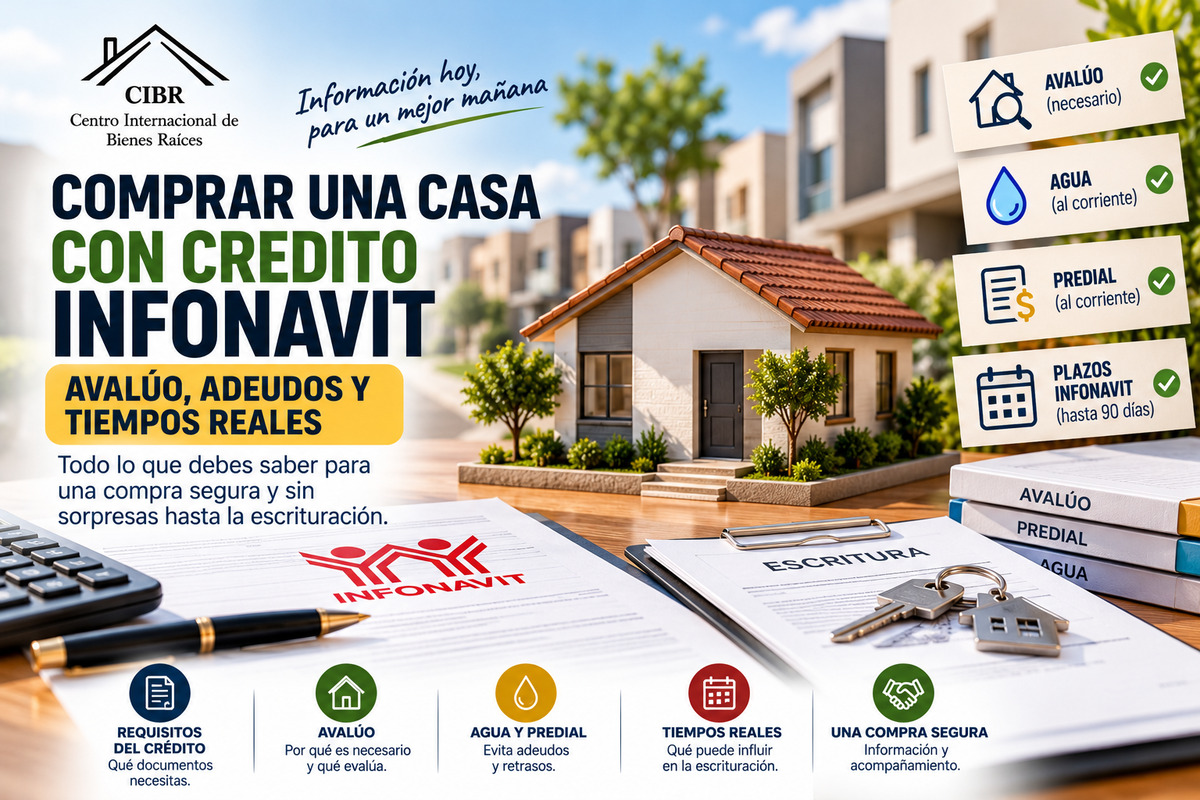
Comprar una vivienda es una de las decisiones patrimoniales más importantes para una familia. Sin embargo, muchas personas desconocen que el precio de la casa y la autorización de su crédito no son suficientes para concretar la operación. También deben considerarse el avalúo, los adeudos de la propiedad, la documentación y los tiempos de revisión notarial.
En el mercado de vivienda de interés social, es común encontrar compradores que se sorprenden cuando se les solicita realizar un avalúo, cubrir determinados gastos o esperar más tiempo del que inicialmente tenían contemplado.
Por eso, antes de iniciar una compraventa con crédito INFONAVIT, es importante conocer las etapas del proceso y prepararse para ellas.
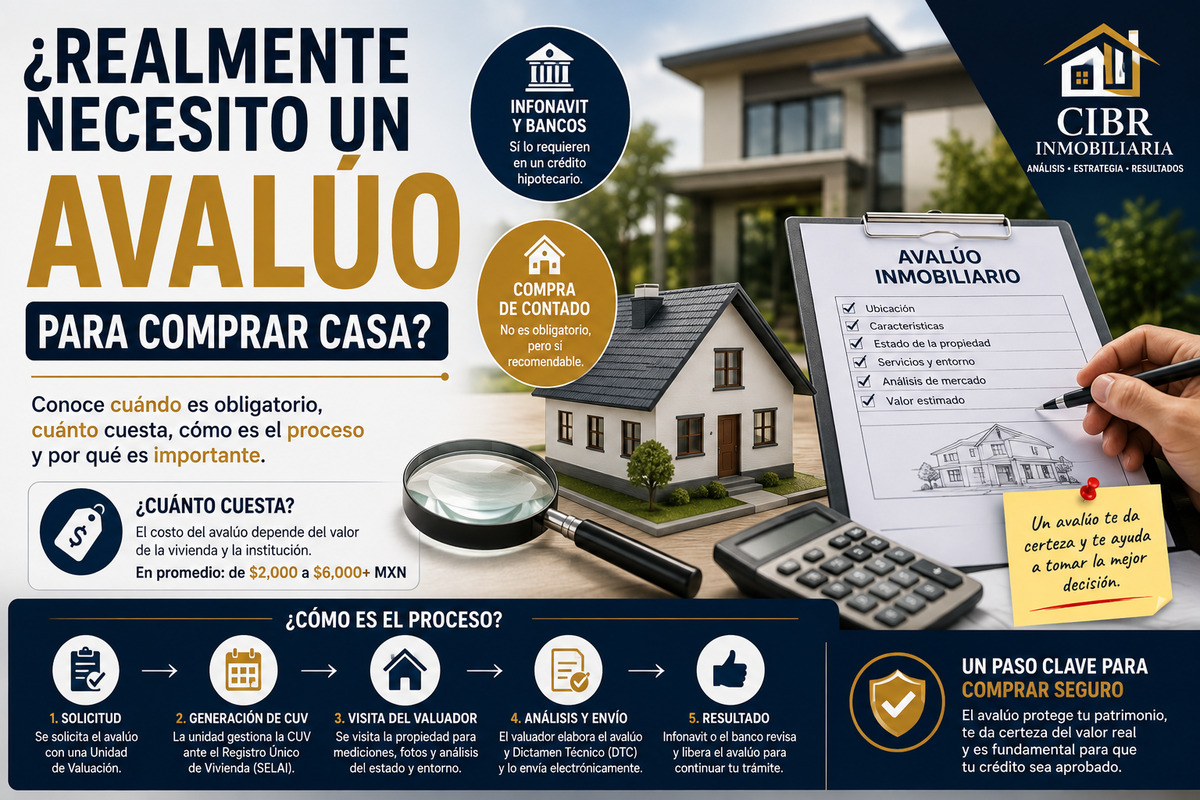
1. ¿Por qué es necesario el avalúo?
Algunos compradores consideran que, si ya conocen el precio acordado con el vendedor, no necesitan pagar por un avalúo.
Sin embargo, cuando se utiliza un crédito INFONAVIT para adquirir una vivienda usada, el avalúo electrónico forma parte de los documentos necesarios para tramitar el financiamiento.
Este documento permite conocer el valor técnico del inmueble y revisar sus características físicas, condiciones y aspectos relacionados con la operación.
En determinados esquemas también se requiere un Dictamen Técnico de Calidad, que evalúa las condiciones de la vivienda.
El avalúo no es simplemente un trámite para aumentar los gastos de compra. Es una herramienta que ayuda a establecer información sobre el inmueble y forma parte de los requisitos del financiamiento.
Importante: INFONAVIT señala que el avalúo de vivienda usada debe tener una antigüedad máxima de seis meses en el esquema de compra consultado. Por ello, conviene revisar su vigencia y los requisitos aplicables al producto de crédito antes de contratarlo.
2. Agua y predial: ¿por qué deben estar al corriente?
Otro problema frecuente es que los propietarios no mantienen actualizados sus pagos de agua y predial.
En ocasiones, el vendedor considera que puede resolver esos adeudos después de recibir el dinero de la compraventa. Sin embargo, esto puede complicar la operación.
En los lineamientos de prestación de servicios notariales de INFONAVIT se establece que el inmueble debe estar al corriente en el pago del impuesto predial y de los derechos por servicio o consumo de agua.
Esto debe acreditarse mediante las constancias o certificados de no adeudo expedidos por las autoridades u organismos correspondientes.
Por lo tanto, antes de iniciar el proceso, es recomendable que el vendedor revise:
- Adeudos de impuesto predial.
- Adeudos de agua potable.
- Recibos y constancias de no adeudo.
- Diferencias en cuentas, domicilios o datos del inmueble.
- Otros compromisos relacionados con la propiedad, como cuotas de mantenimiento, cuando correspondan.
En Jalisco, dependiendo del municipio y del organismo operador, los trámites y documentos pueden variar.
Un consejo para el vendedor: no esperes a que la notaría solicite los documentos para descubrir que existen adeudos acumulados. Revisarlos con anticipación puede evitar gastos inesperados y retrasos.
3. ¿Cuánto tarda realmente una compraventa con crédito INFONAVIT?
Una de las expectativas más comunes es pensar que, una vez que el expediente llega a la notaría, la operación estará terminada en aproximadamente 20 días.
Es importante entender que ese periodo puede ser una estimación de trabajo, pero no constituye una garantía de cierre.
La notaría no se limita a preparar una escritura y establecer una fecha de firma. También debe revisar la documentación de las partes y del inmueble, verificar la situación jurídica y fiscal, elaborar los instrumentos correspondientes y atender los requisitos del financiamiento.
Durante esta revisión pueden aparecer situaciones que no se habían detectado previamente, por ejemplo:
- Diferencias entre la escritura y los datos registrales.
- Inconsistencias en superficies, medidas o colindancias.
- Adeudos de agua o predial.
- Gravámenes que requieren cancelación o aclaración.
- Documentos vencidos o información que necesita actualizarse.
- Correcciones en los datos de compradores o vendedores.
- Observaciones de la notaría o de INFONAVIT que requieren documentación adicional.
Algunas situaciones pueden resolverse rápidamente; otras requieren gestiones ante dependencias, registros públicos o instituciones, lo que puede modificar las fechas inicialmente previstas.
Por eso, es importante distinguir entre una fecha estimada y una fecha confirmada.
4. ¿Por qué INFONAVIT establece una fecha límite para concluir el trámite?
Cuando el crédito se inscribe, el derechohabiente recibe una constancia de crédito donde se indican las condiciones financieras y el periodo disponible para realizar la titulación.
En algunas operaciones se contempla un plazo de hasta 90 días para concluir el proceso. Sin embargo, no debe interpretarse como un plazo universal para todos los créditos: la fecha de inicio y término que aparece en la constancia es la referencia que debe respetarse.
Este periodo permite realizar las gestiones necesarias para formalizar la operación, pero no significa que debamos esperar hasta el último momento.
Si aparecen observaciones, documentos pendientes o situaciones que requieren corrección, el tiempo puede reducirse considerablemente.
Por eso, comprador, vendedor y asesor deben mantenerse atentos al avance del expediente y a la fecha límite establecida.
5. ¿Qué puede hacer el comprador y qué debe preparar el vendedor?
Una compraventa exitosa requiere colaboración de ambas partes.
El comprador debe:
- Revisar sus condiciones y capacidad de crédito.
- Considerar el costo del avalúo y los gastos adicionales de la operación.
- Entregar oportunamente la documentación solicitada.
- Mantener comunicación con su asesor y la notaría.
- Dar seguimiento a la vigencia y fecha límite de su constancia de crédito.
El vendedor debe:
- Tener disponible la escritura y documentación de la propiedad.
- Revisar anticipadamente los pagos de agua y predial.
- Obtener las constancias de no adeudo que correspondan.
- Informar si existen hipotecas, gravámenes o situaciones jurídicas pendientes.
- Atender oportunamente las solicitudes de información y documentación.
Cuando ambas partes están preparadas, existen mejores condiciones para avanzar sin contratiempos evitables.
6. El papel del asesor inmobiliario: informar también significa prevenir
Un asesor inmobiliario no solamente debe mostrar propiedades, negociar precios o integrar expedientes.
También debe explicar a las partes qué requisitos existen, qué gastos deben contemplar y cuáles son los posibles factores que pueden modificar los tiempos de una operación.
Dar una estimación realista no significa prometer una fecha de escrituración. Significa explicar las etapas, anticipar riesgos y mantener informados al comprador y al vendedor.
En una operación con crédito INFONAVIT, la coordinación entre las partes, el valuador, la notaría y la institución financiera es fundamental.
Una compra bien preparada evita sorpresas
En CIBR consideramos que una operación inmobiliaria debe comenzar con información clara y expectativas realistas.
El avalúo, los pagos de agua y predial, la documentación y las revisiones notariales no son obstáculos innecesarios: son elementos que permiten verificar las condiciones de la vivienda y formalizar correctamente su transmisión.
Comprar una casa mediante INFONAVIT puede ser un proceso accesible y una oportunidad importante para construir patrimonio, siempre que se conozcan sus requisitos y se prepare la operación con anticipación.
No esperes a que la notaría encuentre un problema para comenzar a resolverlo. Prepárate desde el principio y permite que tu compra avance con mayor seguridad.
En CIBR trabajamos para orientar a compradores y vendedores durante el proceso inmobiliario, con información, análisis y acompañamiento para tomar mejores decisiones.
Nota: Este artículo tiene fines informativos. Los requisitos, documentos, costos y plazos pueden variar según el producto de crédito, la situación jurídica del inmueble, el municipio y las condiciones particulares de cada operación. La fecha límite indicada en la constancia de crédito de INFONAVIT debe verificarse en cada caso.
¿Necesitas vender, comprar o invertir?
En CIBR Inmobiliaria te ayudamos con asesoría profesional y soluciones inmobiliarias reales.
Contactar asesor WhatsApp
Deja una respuesta