
Antes de vender tu propiedad, compara estos tres valores para evitar pérdidas y sorpresas fiscales
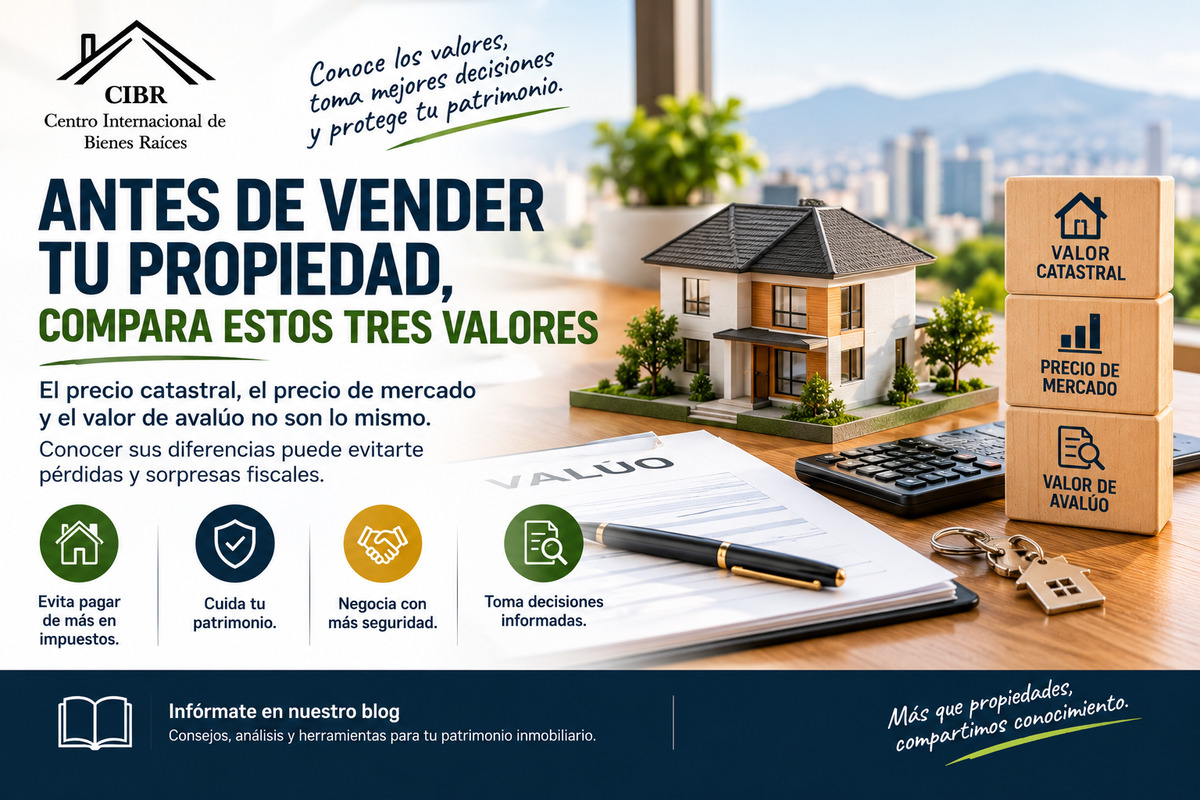
¿El precio catastral, el precio de mercado y el valor de avalúo son lo mismo? No. Conocer sus diferencias puede ayudarte a fijar un precio de venta más razonable, proteger tu patrimonio y evitar gastos inesperados para el comprador.
En el mercado inmobiliario, algunos propietarios fijan el precio de su casa tomando como referencia lo que piden sus vecinos o lo que necesitan recibir por la venta. Sin embargo, existe un factor que puede pasar inadvertido: la diferencia entre el precio pactado y el valor determinado por un avalúo.
1. Los tres valores que debes conocer
Valor catastral
Es el valor asignado por la autoridad catastral con base en sus tablas, características y criterios de valuación. Se utiliza, entre otros fines, para determinar obligaciones como el impuesto predial, conforme a las disposiciones locales.
Precio de mercado
Es el precio que razonablemente podría alcanzar la propiedad en las condiciones actuales del mercado. Para estimarlo se consideran la ubicación, el estado de conservación, la superficie, las características del inmueble y las operaciones comparables de la zona.
Valor de avalúo
Es el resultado de una valuación realizada por un profesional autorizado, conforme al propósito y los criterios aplicables. Dependiendo de la operación, puede utilizarse para trámites de crédito, fiscales o notariales.
Estos tres valores pueden ser diferentes. No existe una regla universal que establezca que el precio de mercado deba ser exactamente 60% superior al catastral: esa diferencia puede servir como una referencia inicial en ciertos casos, pero debe comprobarse con datos de la zona y las características de cada propiedad.
2. ¿Qué sucede si vendes muy por debajo del valor de avalúo?
La Ley del Impuesto sobre la Renta contempla una situación importante.
Conforme al artículo 125, cuando el valor del avalúo excede en más de 10% el precio pactado por la venta, la diferencia puede considerarse ingreso por adquisición para el comprador. El artículo 130 de la misma ley regula ese supuesto, y el artículo 132 establece el pago provisional correspondiente. La aplicación concreta debe revisarse con el notario, considerando las características de la operación y las excepciones previstas en la normativa. Consulta los artículos 125, 130 y 132 en el SAT.
Ejemplo práctico
Imaginemos una propiedad que se vende en $1,000,000, pero cuyo avalúo resulta en $1,150,000.
| Concepto | Importe |
|---|---|
| Precio pactado de venta | $1,000,000 |
| Valor del avalúo | $1,150,000 |
| Diferencia | $150,000 |
| Diferencia respecto al precio de venta | 15% |
La diferencia supera el umbral del 10%. Si resulta aplicable el supuesto fiscal y no existe una excepción, el pago provisional de referencia sería del 20% sobre la diferencia completa: $30,000, sujeto a la determinación que corresponda.
Esto no significa que todos los compradores deban pagar ese impuesto en cualquier compraventa con diferencias de valor. La operación debe revisarse con el fedatario y el asesor fiscal antes de firmar.
3. ¿Cómo puede perjudicar al vendedor?
El problema no se limita al posible impuesto del comprador. También puede existir una pérdida económica para quien vende.
Por ejemplo, si el propietario acepta una oferta de $1,000,000 sin investigar el mercado y después el avalúo arroja $1,150,000, debe analizarse si el precio acordado realmente refleja las condiciones del inmueble.
El avalúo no garantiza que la propiedad pueda venderse automáticamente por $1,150,000, pero sí aporta información que merece revisarse antes de cerrar la negociación.
Por eso, vender sin asesoría o análisis previo puede provocar dos problemas:
- Para el vendedor: aceptar un precio inferior al que podría conseguir razonablemente en el mercado.
- Para el comprador: enfrentar un posible costo fiscal adicional o una base de cálculo distinta para determinados impuestos y gastos de escrituración.
En Jalisco, además, el impuesto sobre transmisiones patrimoniales tiene reglas propias para determinar su base, que deben revisarse por separado del posible ISR por adquisición. Consulta la Ley de Hacienda Municipal del Estado de Jalisco.
4. ¿Qué conviene hacer antes de publicar una propiedad?
Antes de fijar el precio definitivo, recomendamos:
- Revisar el valor catastral y los datos registrados del inmueble.
- Investigar el mercado de la zona, comparando propiedades similares y, cuando sea posible, precios reales de operaciones cerradas.
- Solicitar una opinión de valor o un análisis comercial para establecer un rango de precio razonable.
- Consultar si conviene realizar un avalúo anticipado, especialmente cuando se prevé una operación con crédito o existen diferencias importantes entre los valores.
- Confirmar con el notario qué avalúo se utilizará, qué impuestos podrían generarse y cuál sería el costo total para cada parte.
No se trata de aumentar artificialmente el precio ni de evitar obligaciones fiscales. Se trata de conocer los números antes de comprometerse.
Una buena venta comienza antes de anunciar la propiedad
En CIBR creemos que vender un inmueble requiere más que colocar un anuncio y esperar ofertas. Analizar su valor, revisar su documentación y anticipar los gastos de la operación ayuda a tomar mejores decisiones y a negociar con mayor claridad.
Antes de vender, infórmate. Antes de aceptar una oferta, analiza. Tu patrimonio merece una decisión bien fundamentada.
Nota: Este contenido es informativo y no sustituye la asesoría fiscal, notarial o jurídica para una operación específica. Los impuestos y sus excepciones dependen de la legislación aplicable y de las circunstancias de cada compraventa.
¿Necesitas vender, comprar o invertir?
En CIBR Inmobiliaria te ayudamos con asesoría profesional y soluciones inmobiliarias reales.
Contactar asesor WhatsApp
Deja una respuesta