
¿Cómo pagar tu crédito Infonavit mucho antes del plazo?
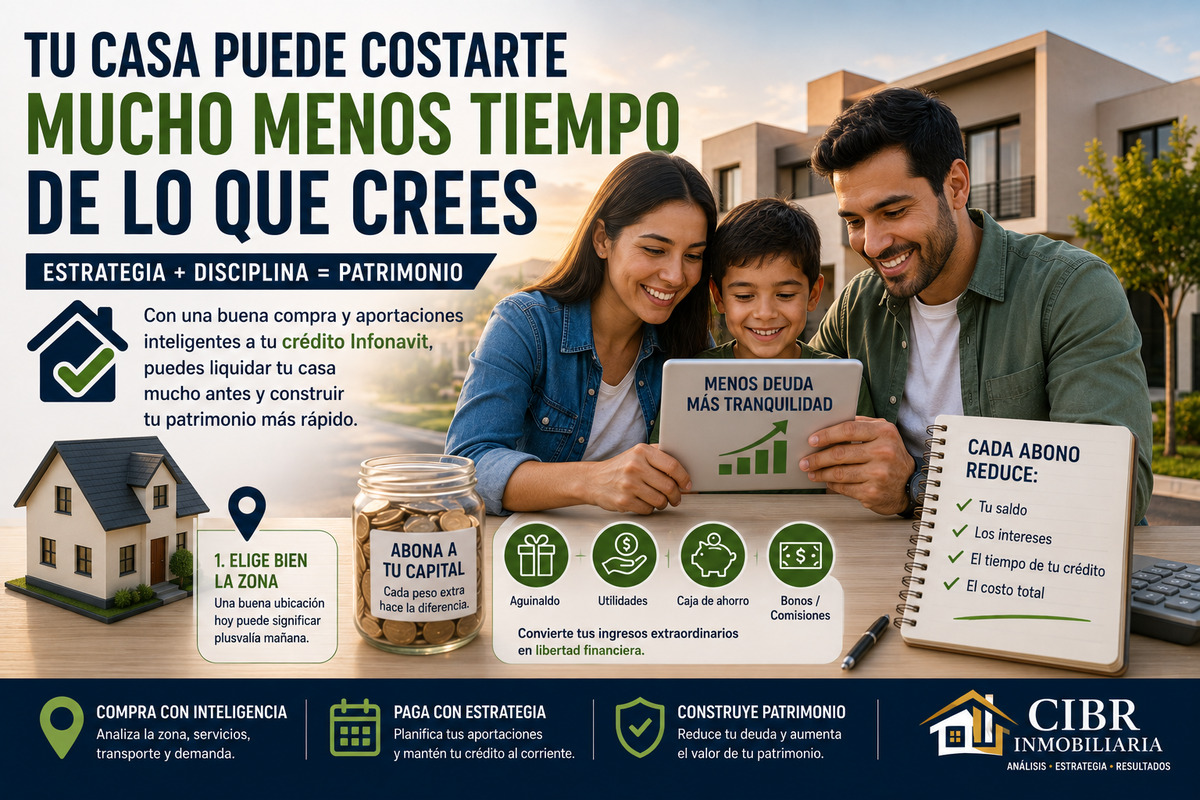
Una estrategia sencilla puede ayudarte a convertir una deuda de muchos años en patrimonio mucho más rápido
Cuando una persona obtiene un crédito Infonavit, normalmente piensa en una sola cosa:
“¿Cuánto me presta?”
Pero quizá la pregunta más importante debería ser:
“¿Qué puedo hacer para pagar ese crédito lo antes posible sin poner en riesgo la economía de mi familia?”
La diferencia puede ser enorme.
Porque una cosa es comprar una vivienda y simplemente cumplir con la mensualidad durante muchos años, y otra muy diferente es comprar de manera inteligente y diseñar desde el principio una estrategia para reducir el capital.
Y esto puede ser especialmente importante para una persona que tiene ingresos de alrededor de dos salarios mínimos.
Todo comienza antes de comprar la casa
La estrategia para pagar rápido el crédito no comienza cuando llega el primer estado de cuenta.
Comienza cuando eliges la vivienda.
Una persona con ingresos limitados debe procurar que la casa que compre sea una vivienda que pueda mantener, no solamente una propiedad que pueda conseguir utilizando todo el crédito disponible.
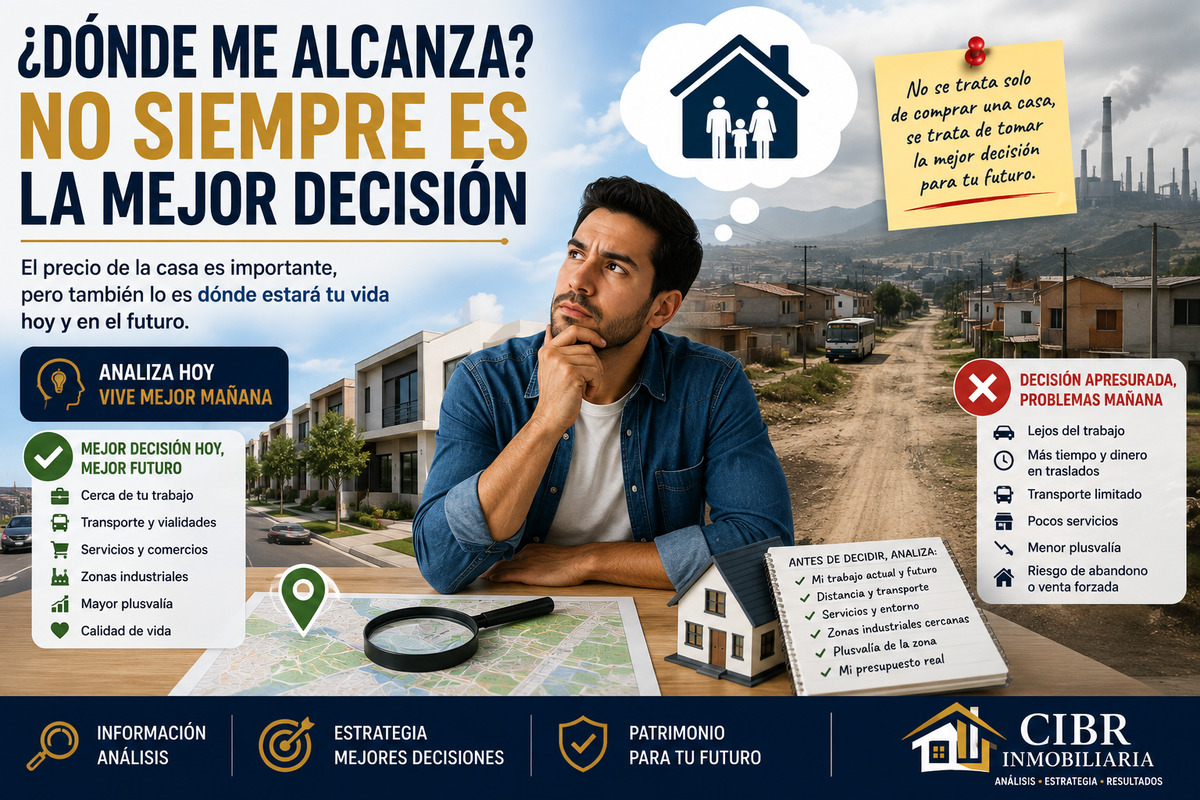
Aquí es donde el perfilamiento de la zona adquiere mucha importancia.
Antes de buscar una casa conviene analizar:
- cercanía al trabajo;
- transporte;
- escuelas;
- servicios;
- comercios;
- vialidades;
- condiciones del fraccionamiento;
- demanda de vivienda;
- posibilidad de renta o reventa;
- crecimiento de la zona.
Infonavit recomienda precisamente considerar ubicación, cercanía al trabajo y familia, escuelas, hospitales, comercios, transporte, vialidades y servicios al elegir una vivienda.
Una buena ubicación no garantiza plusvalía, pero puede ayudar a que la propiedad conserve una mayor demanda y tenga mejores posibilidades de valorización en el futuro.
Por eso la primera decisión no debería ser:
“¿Qué casa me gusta?”
Sino:
“¿En qué zona me conviene comprar y qué vivienda puedo pagar dentro de esa zona?”
Un ejemplo: una persona que gana dos salarios mínimos
Para entender la estrategia, imaginemos un caso.
En 2026 el salario mínimo general es de $315.04 diarios. Dos salarios mínimos representan aproximadamente $630 diarios, aunque para determinar las condiciones reales de un crédito Infonavit deben considerarse el salario registrado, el salario integrado y las características particulares del trabajador.
Supongamos entonces, únicamente como ejemplo educativo, una persona con ingresos cercanos a:
$19,000 mensuales
y que adquiere una vivienda de:
$750,000
La pregunta no será solamente:
“¿Cuánto tiempo tardará en pagarla?”
La pregunta será:
“¿Qué puede hacer para reducir ese tiempo?”
El primer principio: no utilizar todo el dinero disponible para consumir
Una persona que recibe su sueldo tiene gastos normales.
Pero durante el año también puede recibir dinero adicional:
- aguinaldo;
- utilidades o PTU;
- caja de ahorro;
- bonos;
- comisiones;
- devolución de impuestos, cuando corresponda;
- ingresos por trabajos adicionales;
- ahorros.
El error sería considerar automáticamente todo ese dinero como dinero para gastar.
Una estrategia diferente sería establecer desde el principio:
“Una parte de mis ingresos extraordinarios tendrá como destino reducir mi deuda.”
No necesariamente todo.
Primero deben estar cubiertos los gastos básicos y debe existir un fondo para emergencias.
Pero si existe capacidad, ese dinero adicional puede convertirse en una herramienta para reducir el crédito.
¿Por qué atacar el capital?
Esta es quizá la parte más importante que debemos entender.
Cada mensualidad de un crédito contiene diferentes componentes. Infonavit explica que el pago mensual incluye una parte de capital, intereses y otros conceptos como seguros y cuotas; además, al inicio del crédito una proporción mayor del pago suele ir a intereses y posteriormente aumenta la parte destinada a capital.
Por eso un abono extraordinario al capital puede tener un efecto importante.
Si debes:
$750,000
y consigues reducir directamente el saldo, los intereses futuros se calcularán sobre un capital menor.
Por eso:
Un abono extraordinario no solamente reduce tu deuda de hoy; también puede reducir parte de los intereses que pagarías en el futuro.
Aquí aparece la estrategia
Imaginemos que la persona establece una regla personal:
Su sueldo paga la vida y la mensualidad.
Sus ingresos extraordinarios ayudan a pagar la deuda.
Por ejemplo:
Aguinaldo → una parte al crédito
PTU/utilidades → una parte al crédito
Caja de ahorro → una parte al crédito
Bonos → una parte al crédito
Ingresos adicionales → una parte al crédito
Y así cada año.
El objetivo es muy sencillo:
Que el saldo del crédito disminuya cada vez más rápido.
Las aportaciones patronales también forman parte de la estrategia
Si la persona tiene una relación laboral formal, su patrón realiza al Infonavit una aportación equivalente al 5% de su salario diario integrado, sin descontársela de su sueldo.
En los créditos donde corresponde, estas aportaciones se aplican conforme a las condiciones del crédito.
Además, las condiciones generales de contratación de Infonavit contemplan los pagos anticipados sin penalización.
Esto significa que el trabajador puede tener diferentes elementos trabajando a favor de la reducción de su deuda:
Pago mensual + aportaciones patronales + abonos extraordinarios.
¿Qué puede pasar con una casa de $750,000?
Aquí debemos ser muy cuidadosos.
No sería responsable decir:
“Si ganas dos salarios mínimos, vas a pagar una casa de $750,000 en 10 años.”
Eso no puede garantizarse.
La tasa, salario reconocido, monto realmente financiado, aportaciones, seguros, mensualidad y demás condiciones cambian de una persona a otra.
Pero sí podemos hacer una simulación educativa para entender el principio.
Tomando como referencia una tasa cercana al 8.7% anual, que está alrededor de los niveles que aparecen actualmente para salarios cercanos a $19,000 mensuales en la tabla de tasas diferenciadas de Infonavit, podemos observar cómo los pagos adicionales pueden modificar el comportamiento de una deuda.
Por ejemplo, bajo un supuesto matemático simplificado, el resultado puede cambiar considerablemente entre:
| Estrategia | Resultado aproximado |
|---|---|
| Solo pagos normales | plazo considerablemente mayor |
| Pagos + pequeños abonos anuales | reducción importante |
| Pagos + $10,000 adicionales cada año | reducción mayor |
| Pagos + abonos extraordinarios más agresivos | reducción todavía mayor |
La cifra exacta debe obtenerse con la corrida y el estado de cuenta de cada crédito.
Lo verdaderamente importante es entender el mecanismo:
Mientras antes y de manera más constante reduzcas el capital, menos deuda tendrás que sostener en los años siguientes.
¿Y si no puedo abonar $20,000?
No importa.
La estrategia no consiste en esperar a tener grandes cantidades de dinero.
Puede ser:
$2,000
$5,000
$8,000
$10,000
Lo importante es que exista una estrategia y que sea sostenible.
Incluso una persona con ingresos modestos puede proponerse:
“Cada año voy a buscar reducir adicionalmente mi capital.”
Y conforme aumenten sus ingresos, también puede aumentar su capacidad de abono.
La caja de ahorro puede convertirse en una herramienta
Supongamos que una persona recibe su caja de ahorro al final del año.
Tiene dos opciones:
gastarla completamente
o
utilizar una parte para disminuir su deuda.
No necesariamente tiene que entregar todo.
Podría establecer una regla:
50% para objetivos familiares y 50% para reducir deuda.
El porcentaje dependerá de cada familia.
La clave es decidirlo antes de recibir el dinero, porque cuando el dinero llega sin un destino definido, normalmente aparecen muchas cosas en qué gastarlo.
¿Y qué pasa con la plusvalía?
Aquí es donde se juntan las dos partes de la estrategia.
Supongamos que compraste correctamente una propiedad de $750,000.
Con el paso de los años, la zona puede mejorar y la vivienda podría aumentar de valor.
Eso no está garantizado.
Pero si además de esa posible valorización tú has conseguido reducir considerablemente el saldo de tu crédito, estás construyendo patrimonio desde dos frentes:
La deuda disminuye.
El valor de la propiedad puede aumentar.
Por ejemplo, conceptualmente:
Valor de la propiedad: $900,000
menos
saldo pendiente: $500,000
igual:
$400,000 de patrimonio aproximado.
Por supuesto, este ejemplo no considera gastos, impuestos ni costos de una eventual venta.
Pero ayuda a entender la idea.
Por eso no conviene comprar solamente pensando en la mensualidad
Una vivienda puede parecer accesible porque la mensualidad cabe dentro del presupuesto.
Pero también hay que preguntarse:
¿Podré mantenerla?
¿Podré pagar servicios y mantenimiento?
¿Podré ahorrar?
¿Podré enfrentar una emergencia?
¿Podré realizar algún abono extraordinario?
Porque comprar una casa demasiado cara puede dejar a la familia sin capacidad para hacer precisamente aquello que queremos:
reducir la deuda rápidamente.
Una estrategia sencilla para comenzar
Antes de comprar:
1. Define la zona.
Busca una ubicación adecuada para tu trabajo, familia y necesidades.
2. Define un presupuesto real.
No necesariamente tienes que utilizar todo el crédito disponible.
3. Compra una vivienda que puedas mantener.
No solamente una que puedas adquirir.
Después de comprar:
4. Mantén tus pagos al corriente.
5. Crea un fondo de emergencia.
6. Define qué porcentaje de tus ingresos extraordinarios irá al crédito.
7. Utiliza aguinaldo, PTU, caja de ahorro, bonos u otros ingresos cuando tengas capacidad.
8. Revisa periódicamente tu saldo.
Y sobre todo:
No pienses solamente en cuánto tiempo falta para terminar. Observa cuánto capital has logrado eliminar.
La verdadera meta
La meta no es simplemente:
“Tener una casa.”
La meta es conseguir que esa casa se convierta progresivamente en patrimonio.
Para lograrlo necesitamos combinar:
Buena zona
Precio razonable
Propiedad adecuada
Crédito manejable
Disciplina financiera
Abonos al capital
Y entonces la compra comienza a tener otra dimensión.
Reflexión CIBR
Una persona que gana dos salarios mínimos quizá no pueda hacer grandes pagos adicionales todos los meses.
Pero eso no significa que no pueda tener una estrategia.
Un aguinaldo.
Una utilidad.
Una caja de ahorro.
Un bono.
Un ingreso adicional.
Un ahorro.
Cada uno puede convertirse en una oportunidad para reducir deuda.
La clave está en comenzar desde el principio.
Primero elegir correctamente dónde comprar.
Después elegir una propiedad que realmente se pueda sostener.
Y finalmente aprender a utilizar los ingresos extraordinarios para atacar el capital.
Porque comprar una casa no debería significar simplemente adquirir una deuda a largo plazo.
El verdadero objetivo es convertir esa deuda en patrimonio lo más rápido y saludablemente posible.
Nota: Este artículo es educativo. El ejemplo de $750,000 y las referencias de tiempo son ilustrativas y no representan una corrida oficial de Infonavit. Las condiciones reales dependen de cada crédito, salario integrado, tasa, saldo, aportaciones, seguros y demás condiciones contractuales. Antes de realizar un pago extraordinario conviene verificar en Mi Cuenta Infonavit cómo se aplicará y consultar el estado de cuenta. Infonavit también permite consultar los movimientos y el saldo del crédito en sus canales oficiales.
¿Necesitas vender, comprar o invertir?
En CIBR Inmobiliaria te ayudamos con asesoría profesional y soluciones inmobiliarias reales.
Contactar asesor WhatsApp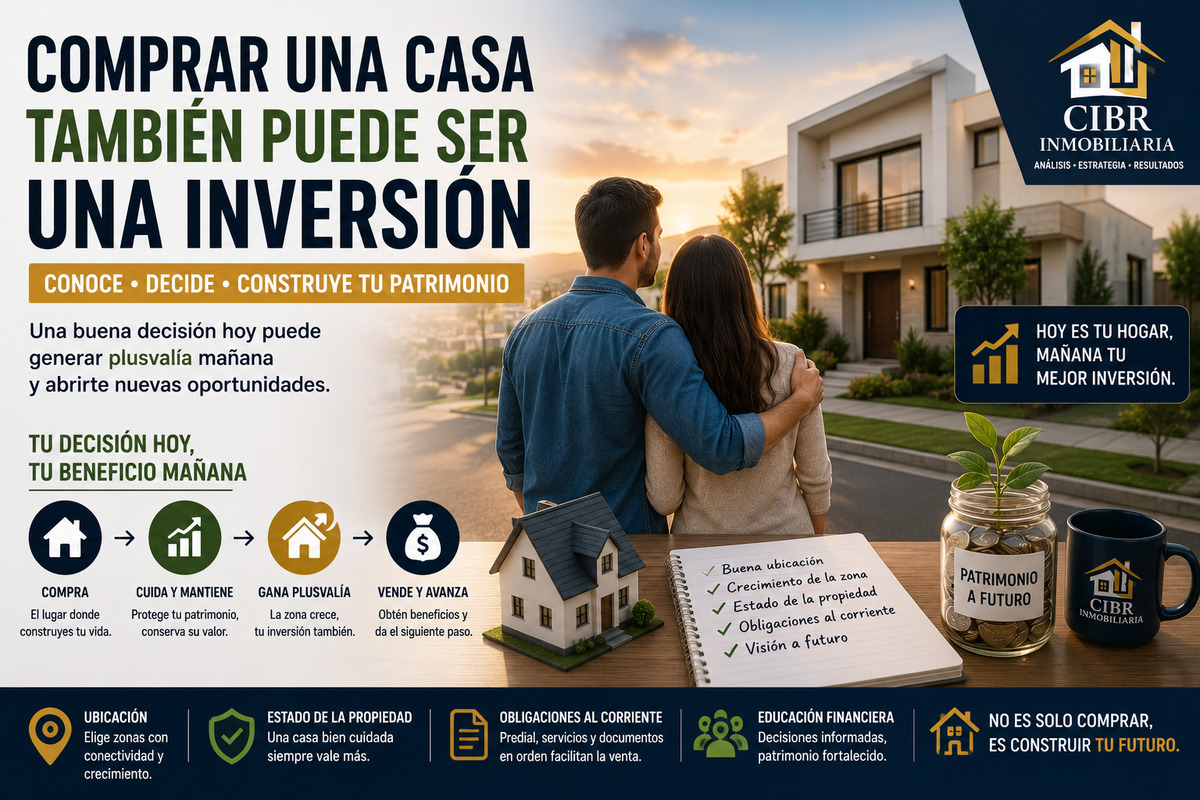
Deja una respuesta