
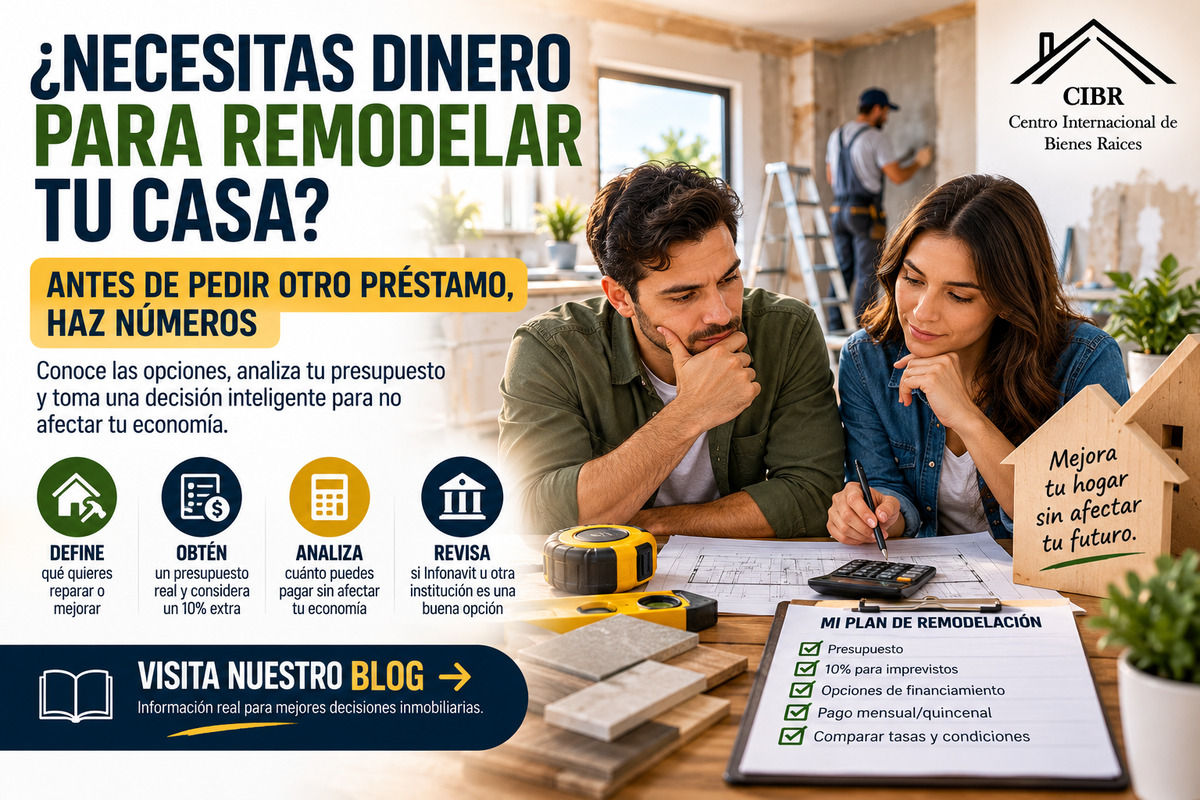
¿Necesitas dinero para remodelar tu casa? Antes de pedir otro préstamo, haz números
Remodelar una vivienda puede ser una excelente decisión: mejorar una cocina, reparar una filtración, impermeabilizar, cambiar instalaciones o ampliar un espacio puede aumentar la comodidad e incluso ayudar a conservar el valor de la propiedad.
Pero hay algo que muchas personas olvidan:
Una remodelación también puede convertirse en una nueva deuda.
Por eso, antes de solicitar un préstamo, conviene detenerse y hacer números.
Primero revisa si puedes utilizar Infonavit
Infonavit cuenta actualmente con diferentes alternativas para mejorar, reparar o remodelar una vivienda. Sin embargo, los requisitos dependen del producto que quieras utilizar.
Por ejemplo, Infonavit señala que uno de sus créditos para reparar, ampliar o mejorar la vivienda sin afectar su estructura requiere no tener un crédito vigente con el Instituto. También contempla la posibilidad de obtener créditos subsecuentes una vez liquidado el crédito anterior, siempre que se cumplan los requisitos vigentes.
Por eso, si actualmente tienes un crédito Infonavit, no asumas que puedes solicitar cualquier nuevo financiamiento. Primero revisa qué alternativa aplica a tu situación.
Antes de pedir dinero, conoce cuánto necesitas realmente
Imagina que quieres remodelar tu casa.
Antes de acudir a una institución financiera, busca a un albañil, electricista, plomero o especialista que pueda realizar el trabajo y solicita un presupuesto detallado y sin compromiso.
Por ejemplo:
Materiales: $35,000
Mano de obra: $25,000
Total: $60,000
Pero aquí todavía falta algo.
Considera un margen para imprevistos.
En una remodelación pueden aparecer problemas que no eran visibles inicialmente.
Una referencia prudente para tu planeación puede ser agregar alrededor de 10% adicional:
$60,000 + $6,000 = $66,000
No significa que necesariamente gastarás esa cantidad, sino que tendrás un margen para no quedarte sin dinero a mitad de la obra.
Después hazte una pregunta más importante
¿Cuánto puedo pagar sin afectar mi economía?
No pienses únicamente:
“Me pueden prestar $100,000.”
Piensa:
“¿Puedo pagar cómodamente esos $100,000?”
Haz el ejercicio con diferentes periodos:
Pago semanal: ¿cuánto podría destinar?
Pago quincenal: ¿cuánto puedo comprometer?
Pago mensual: ¿cuánto puedo pagar sin dejar de cubrir mis gastos?
Y no olvides considerar:
- alimentación;
- servicios;
- transporte;
- mantenimiento;
- seguros;
- otras deudas;
- emergencias;
- ahorro.
¿Y si Infonavit no es una opción en este momento?
Entonces puedes investigar otras alternativas, como un crédito de nómina o un financiamiento de una institución financiera.
Pero aquí es donde debemos tener mucho cuidado.
Que una institución pueda prestarte dinero no significa que necesariamente debas pedirlo.
Antes de firmar compara:
- tasa de interés;
- CAT;
- plazo;
- mensualidad;
- comisiones;
- seguros;
- costo total del financiamiento;
- penalizaciones o condiciones por pago anticipado.
Y sobre todo:
No financies una remodelación de $60,000 convirtiéndola en una deuda que termine costando mucho más de lo que realmente necesitabas.
Una remodelación también necesita estrategia
Una buena remodelación no necesariamente es la más cara.
Primero identifica qué necesita realmente la vivienda.
¿Es una reparación urgente?
¿Es mantenimiento?
¿Mejorará la funcionalidad?
¿Evitará un problema mayor?
¿Aumentará el valor o simplemente es un gasto estético?
No todas las mejoras generan el mismo beneficio.
Una impermeabilización puede evitar daños mayores.
Una reparación eléctrica puede ser una necesidad.
Una cocina completamente nueva puede ser una mejora estética y funcional.
Por eso, priorizar también es parte de administrar correctamente una propiedad.
La regla sencilla
Antes de solicitar un nuevo préstamo:
1. Define qué quieres reparar o remodelar.
2. Obtén un presupuesto real.
3. Agrega un margen para imprevistos.
4. Calcula cuánto puedes pagar semanal, quincenal o mensualmente.
5. Revisa si Infonavit tiene un producto que realmente aplique a tu situación.
6. Si buscas otra institución, compara el costo total del financiamiento.
7. No comprometas una cantidad que pueda poner en riesgo tu economía.
Reflexión CIBR
Tu casa es patrimonio, pero mantenerla también cuesta dinero.
La diferencia está en cómo tomas las decisiones.
Antes de pedir un préstamo para remodelar, conoce primero el costo de la obra y después analiza el costo de financiarla.
Porque una remodelación bien planeada puede mejorar tu vivienda.
Pero una deuda mal calculada puede terminar afectando precisamente el patrimonio que estás tratando de mejorar.
Primero haz números. Después toma la decisión.
Consulta las opciones vigentes de Infonavit para remodelar tu vivienda
¿Necesitas vender, comprar o invertir?
En CIBR Inmobiliaria te ayudamos con asesoría profesional y soluciones inmobiliarias reales.
Contactar asesor WhatsApp
Deja una respuesta