
¿Realmente necesito un avalúo para comprar una casa?
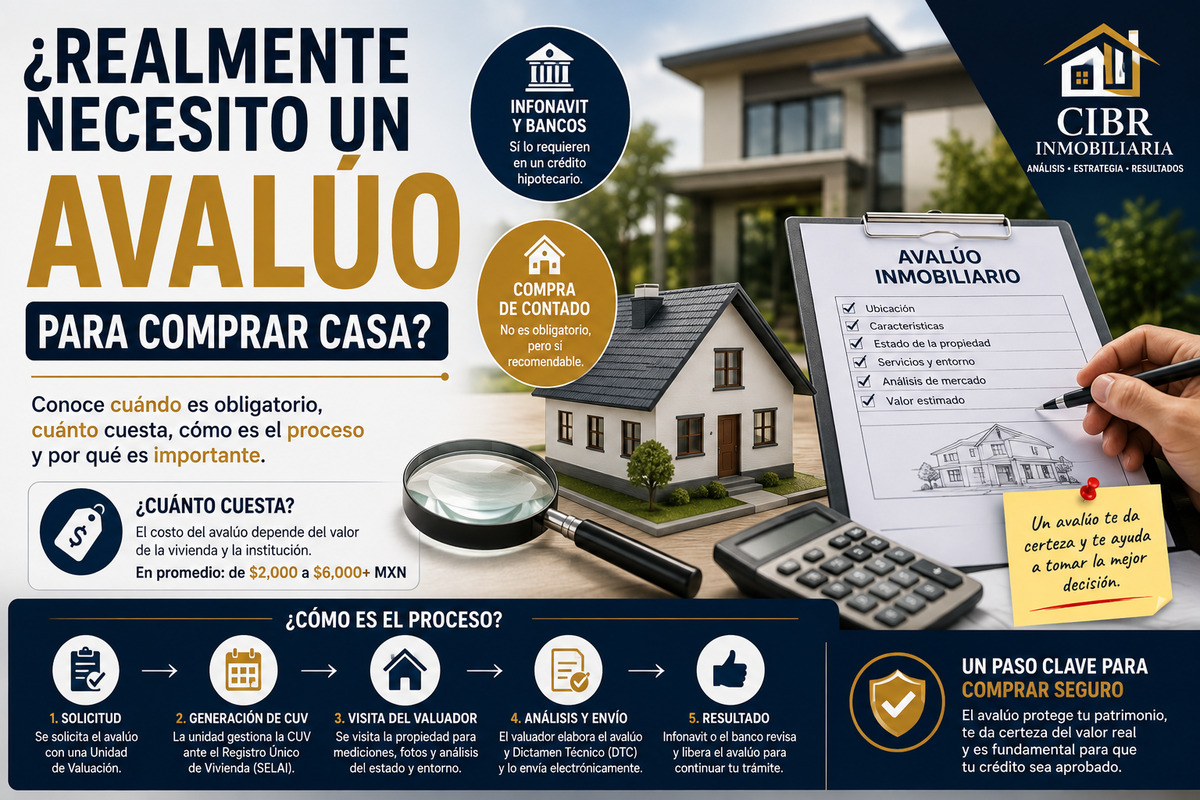
Cuándo es necesario, cuánto cuesta y qué revisa Infonavit antes de continuar con tu crédito
Cuando estamos por comprar una vivienda es común escuchar:
«Necesitas hacer un avalúo.»
Pero inmediatamente aparecen otras preguntas:
¿Por qué?
¿Quién lo hace?
¿Cuánto cuesta?
¿Lo necesito aunque ya sé el precio de venta?
¿Qué pasa si el avalúo dice que la casa vale menos?
Y, sobre todo:
¿Es obligatorio para comprar una casa?
La respuesta depende de cómo vas a comprarla.
¿Qué es realmente un avalúo?
Un avalúo es un dictamen elaborado por un valuador profesional que determina el valor de un inmueble considerando, entre otros elementos:
- características físicas;
- ubicación;
- edad;
- uso;
- estado de conservación;
- entorno;
- condiciones de la vivienda;
- investigación y análisis del mercado.
Infonavit señala que sus avalúos deben ser realizados por Unidades de Valuación en las que esté registrado el valuador profesional correspondiente.
Por lo tanto, no es simplemente:
«Alguien viene, ve la casa y dice cuánto vale.»
Existe una metodología y un procedimiento formal.
¿Cuándo necesito un avalúo?
Si compras con crédito hipotecario, normalmente sí.
En el caso de Infonavit, actualmente se solicita un avalúo electrónico de la vivienda que se va a adquirir. Para vivienda existente también incluye el Dictamen Técnico de Calidad (DTC), que debe obtener una calificación aprobatoria de al menos 70 puntos, salvo las excepciones que determine el Instituto.
Si compras una vivienda nueva directamente con una constructora, normalmente la constructora gestiona el avalúo. Si compras una vivienda de un particular, el derechohabiente debe solicitarlo con una Unidad de Valuación que trabaje con Infonavit.
¿Y si compro de contado?
Aquí cambia la situación.
Si compras una propiedad sin utilizar un crédito hipotecario, no existe el mismo requerimiento de la institución financiera.
Sin embargo, realizar un avalúo puede seguir siendo recomendable cuando quieres conocer si el precio solicitado realmente corresponde con el mercado.
¿Y los bancos también lo requieren?
Sí, en un crédito hipotecario bancario el avalúo forma parte del proceso de originación.
Por ejemplo, BBVA establece el avalúo hipotecario como uno de los gastos de preoriginación y señala que, una vez realizado, se define el resultado de la solicitud de crédito.
La razón es lógica:
El banco está prestando dinero utilizando la propiedad como garantía.
Por eso necesita conocer las características y el valor del inmueble.
En consecuencia, tanto en Infonavit como en un crédito hipotecario bancario, el avalúo tiene una función financiera y de garantía.
Pero los requisitos, tarifas y procedimientos exactos pueden variar entre instituciones y productos.
Entonces, ¿Infonavit y un banco hacen exactamente lo mismo?
No necesariamente.
La finalidad general es similar:
conocer y documentar el valor y las condiciones del inmueble que servirá como garantía.
Pero cada institución tiene sus propias reglas.
En Infonavit, por ejemplo, para vivienda de mercado abierto individual el proceso está vinculado con el SELAI y la generación de la CUV (Clave Única de Vivienda). Las políticas vigentes señalan que la Unidad de Valuación gestiona la CUV ante el RUV y que el avalúo debe contar con CUV o CUT, según corresponda.
¿Qué es la CUV y por qué aparece en el proceso?
La Clave Única de Vivienda (CUV) es un identificador único que el Registro Único de Vivienda asigna a la vivienda.
En una vivienda de mercado abierto individual, la Unidad de Valuación gestiona la CUV a través de SELAI.
Por eso podemos simplificar el proceso así:
Vivienda seleccionada
↓
Solicitud del avalúo
↓
Registro / generación de CUV
↓
Visita del valuador
↓
Medición + fotografías + análisis
↓
Avalúo + Dictamen Técnico de Calidad
↓
Envío electrónico a Infonavit
↓
Resultado
↓
Continuación del trámite de crédito
¿Qué hace el valuador cuando visita la propiedad?
Aquí hay algo importante para compradores y vendedores:
El valuador no solamente toma fotografías.
Durante la visita se revisan las características de la vivienda y su entorno.
En el caso de Infonavit, el Dictamen Técnico de Calidad considera las condiciones físicas de la vivienda, posibles riesgos, disponibilidad de servicios públicos básicos y condiciones de mantenimiento.
Por eso durante la visita pueden realizarse actividades como:
- verificar ubicación;
- revisar características de la construcción;
- realizar mediciones;
- tomar fotografías;
- revisar instalaciones y condiciones;
- analizar el entorno;
- documentar el estado de conservación.
La información y fotografías del avalúo se incorporan al sistema electrónico correspondiente.
¿Qué pasa si la casa está deteriorada?
Este punto es especialmente importante en vivienda usada.
No solamente importa cuánto dice el vendedor que vale la casa.
También importa:
¿En qué condiciones se encuentra?
¿Es habitable?
¿Tiene servicios?
¿Presenta problemas importantes?
¿El entorno es adecuado?
En Infonavit, el DTC para vivienda de mercado abierto individual requiere normalmente una calificación mínima de 70 puntos para que la vivienda pueda ser considerada como garantía, además de no presentar alguna condición que la descalifique automáticamente.
Esto explica por qué una propiedad aparentemente barata puede tener problemas para avanzar dentro de un crédito.
¿Y si el avalúo sale más bajo que el precio de venta?
Aquí debemos detenernos.
Imaginemos:
Precio acordado: $900,000
Avalúo: $800,000
Existe una diferencia de:
$100,000
Esto no significa automáticamente que la operación sea imposible.
Pero sí puede cambiar la estructura financiera de la compra.
Dependiendo del crédito y de sus condiciones, puede ser necesario que comprador y vendedor revisen el precio, aporten recursos propios o ajusten la operación.
Por eso:
No conviene comprometerse financieramente sin conocer cómo se está valuando la propiedad.
¿Cuánto cuesta un avalúo?
Aquí debemos tener cuidado con las cifras.
No existe un precio único nacional.
El costo depende de factores como:
- institución;
- Unidad de Valuación;
- superficie;
- valor del inmueble;
- características del servicio;
- ubicación;
- productos adicionales.
Infonavit publica cuotas de referencia para sus servicios de valuación y señala que los servicios son contratados directamente entre el solicitante y la Unidad de Valuación.
En los bancos sucede algo similar.
Por ejemplo, BBVA publica actualmente tarifas que varían según el valor de la vivienda: para inmuebles de hasta $500,000 muestra un costo de $2,500 IVA incluido; para $500,000.01 a $1,000,000, $3,700; y las tarifas aumentan conforme aumenta el valor del inmueble.
Por eso no es correcto decir:
«El avalúo siempre cuesta X pesos.»
Lo correcto es cotizarlo de acuerdo con el inmueble y el producto financiero específico.
¿Quién paga el avalúo?
Generalmente el costo corresponde al solicitante del crédito, aunque existen productos o promociones particulares donde la institución puede absorberlo o reembolsarlo.
Por eso siempre conviene preguntar:
¿El avalúo está incluido, lo pago yo o existe algún beneficio para absorberlo?
¿Cuánto tarda?
No existe un plazo único que podamos garantizar para todas las operaciones.
Depende de:
- disponibilidad del valuador;
- acceso a la propiedad;
- documentación;
- captura y revisión;
- generación de CUV;
- sistema de la Unidad de Valuación;
- validaciones de la institución.
Por eso conviene solicitarlo con suficiente anticipación y no esperar hasta el último momento del proceso de compra.
Un detalle importante: el avalúo tiene vigencia
Infonavit actualmente indica que el avalúo electrónico de la vivienda debe tener una antigüedad máxima de 6 meses para la solicitud de crédito.
Por eso tampoco tiene sentido hacer un avalúo demasiado anticipadamente si todavía no estamos cerca de iniciar el trámite.
¿Entonces para qué sirve realmente?
Podemos resumirlo en cuatro funciones:
1. Conocer el valor del inmueble
Ayuda a determinar un valor técnico con base en características y mercado.
2. Proteger a la institución financiera
Permite evaluar la garantía del crédito.
3. Revisar las condiciones de la vivienda
En Infonavit, mediante el DTC, también se revisan condiciones físicas y del entorno.
4. Dar mayor certeza a la operación
Ayuda a comprador, vendedor e institución financiera a conocer mejor el inmueble.
¿Y si voy a comprar de contado?
Aquí el avalúo deja de ser una exigencia del crédito.
Pero puede ser una herramienta de decisión.
Por ejemplo:
El vendedor pide:
$1,500,000
Y tú quieres saber:
¿Realmente vale eso?
Un avalúo puede ayudarte a tomar una decisión mejor informada.
No garantiza que el inmueble se venda exactamente en ese valor, pero proporciona una referencia técnica.
Antes de comprar, recuerda esto
Una propiedad no debe analizarse solamente por:
«Me gusta.»
o:
«Es barata.»
Hay que revisar:
Precio
Avalúo
Estado físico
Documentación
Situación jurídica
Ubicación
Capacidad de pago =
Una decisión inmobiliaria mejor informada
Reflexión CIBR
El avalúo puede parecer un gasto más dentro del proceso de compra.
Pero cuando estamos adquiriendo una propiedad mediante un crédito a largo plazo, conocer qué estamos comprando y cuál es su valor puede ser mucho más importante que ahorrarnos el costo de una valuación.
Comprar una casa no es solamente encontrar un precio que puedas pagar.
Es encontrar una propiedad que:
valga lo que estás pagando,
cumpla con las condiciones para el crédito,
tenga una situación jurídica correcta
y
pueda convertirse realmente en patrimonio.
Por eso, antes de preguntar:
«¿Cuánto cuesta el avalúo?»
quizá deberíamos preguntar:
«¿Cuánto me puede costar comprar una propiedad sin conocer realmente su valor y sus condiciones?»
Fuentes consultadas
La información principal del artículo se basa en fuentes oficiales y vigentes de Infonavit, RUV, CONDUSEF y entidades bancarias. Infonavit actualizó su página de Unidades de Valuación el 23 de junio de 2026 y mantiene publicados sus procedimientos, políticas y herramientas para valuación.
Infonavit — Quiero comprar
Infonavit — Unidades de Valuación
CONDUSEF — Registro de Comisiones / Avalúo
¿Necesitas vender, comprar o invertir?
En CIBR Inmobiliaria te ayudamos con asesoría profesional y soluciones inmobiliarias reales.
Contactar asesor WhatsApp
Deja una respuesta